Estoy invirtiendo, pero no sé si realmente estoy ganando dinero
Recibir intereses, dividendos o ver aumentar el valor de una inversión produce una sensación positiva. Sin embargo, el inversionista necesita ir más allá: debe aprender a determinar cuánto está ganando realmente después del tiempo, la inflación, los costos y el riesgo asumido.
Cobrar rendimientos no significa necesariamente crear riqueza
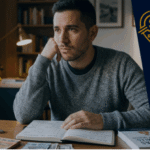
Durante mis años como inversionista y mentor he encontrado personas con varias inversiones que conocen perfectamente cuánto dinero reciben cada mes, pero no saben cuál es la rentabilidad real de su patrimonio. Esto ocurre porque solemos concentrarnos en la cifra visible: “invertí USD 50.000 y recibí USD 5.000”. Parece sencillo, pero todavía necesitamos saber cuánto tiempo tomó producirlos, qué gastos existieron, qué impuestos aplicaron, cuánto riesgo asumimos y qué ocurrió con el poder adquisitivo del dinero durante ese período.
Rentabilidad nominal no es rentabilidad real
Esta es la distinción central: Rentabilidad nominal ≠ Rentabilidad real. Si una inversión produce 8 % anual y durante ese período la inflación fue 3 %, nuestro poder adquisitivo no aumentó realmente 8 %. A esto debemos agregar comisiones, gastos e impuestos cuando correspondan. Warren Buffett ha insistido durante décadas en observar el crecimiento del poder adquisitivo del capital, no solamente la cantidad nominal de dinero acumulada. El inversionista necesita aprender a mirar sus resultados bajo esa misma lógica.
ROI y TIR responden preguntas diferentes
El ROI permite relacionar la ganancia obtenida con el capital invertido. La TIR incorpora además el momento en que ocurren los distintos flujos de dinero, algo especialmente importante en inversiones de varios años. Aswath Damodaran ha dedicado buena parte de su trabajo académico a demostrar que valorar correctamente una inversión exige considerar flujos, tiempo y riesgo. Una oportunidad que promete duplicar el capital puede parecer extraordinaria, pero duplicarlo en tres años es financieramente muy diferente a hacerlo en diez.
El error es mirar solamente el porcentaje más atractivo
Una rentabilidad elevada puede venir acompañada de mayor riesgo, menor liquidez o garantías insuficientes. Por eso, cuando evalúo una oportunidad, quiero entender primero cómo se produce el dinero. Después observo plazo, flujo, riesgo y respaldo. En operaciones garantizadas por activos también podemos estudiar indicadores como el LTV para comprender la relación entre deuda y valor de la garantía. Ninguna cifra aislada determina por sí sola la calidad de una inversión.
Construye tu tablero personal de rentabilidad
Toma hoy tus tres principales inversiones y escribe cuánto capital colocaste, cuánto dinero has recibido, cuánto tiempo lleva invertido y cuánto vale actualmente tu posición. Después identifica costos y compara el resultado con la inflación del período. Este ejercicio sencillo puede cambiar completamente tu visión patrimonial. Desde RT10 Inversiones considero que invertir no consiste solamente en colocar dinero y esperar. Significa aprender a medir para poder decidir mejor, reinvertir con criterio y construir activos capaces de aumentar nuestro patrimonio. ¿Sabes exactamente cuánto está produciendo hoy tu dinero o solamente sabes cuánto estás cobrando?

Si este enfoque resuena contigo y deseas evaluarlo desde tu etapa personal, el WhatsApp queda abierto como espacio de mentoría consciente y conversación real.
Lic. Juan Carlos Rosales Rojas
Fundador de RT10 Inversiones® y creador de la Filosofía Riqueza Total®.